


Razvoj industrijskih robota otvorio je zlatno doba
Što se tiče industrijskog trenda, ukupna godišnja stopa rasta premašila je 20 posto u posljednjih 13 godina. Rastući troškovi rada i političke smjernice promiču razvoj industrije industrijskih robota. Iz perspektive okruženja kapitala, financijski događaji su se često događali u području industrijskih robota 2017. i 18. U industrijskoj primjeni, polje prosudbe 3C će dovesti do kruga izbijanja.
1. Trend u industriji
Kao što je prikazano na donjoj slici, obujam prodaje kineskih robota brzo raste od 2013., s godišnjom stopom rasta od više od 20 posto. Predviđa se da će u 2018. biti isporučeno više od 140 000 jedinica. Ako je prosječna cijena 200000 juana, veličina tržišta samo industrijskih robota dosegnut će 28 milijardi juana.
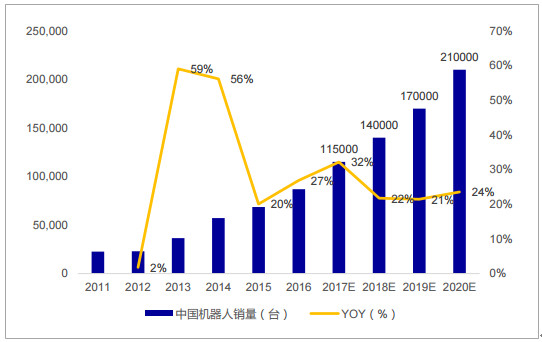
Izvor podataka: 2018-2024 Detaljno istraživanje tržišta i izvješće o trendovima budućeg razvoja kineske industrije industrijskih robota koje je objavio Zhiyan Consulting
2. Pokretački čimbenici
Rastuća cijena rada: s nestankom demografske dividende i težnjom za ugodnim radnim okruženjem u 1980-im i 1990-ima, cijena rada u proizvodnoj industriji nastavlja rasti. Nacionalni ured za statistiku objavio je prosječnu godišnju plaću zaposlenika prema poziciji u poduzećima iznad naznačene veličine u 2017. Prema izvješću, prosječna plaća u proizvodnoj industriji u Kini iznosi 58 049 juana, čime je izgubljena prednost u cijeni rada u usporedbi s jugoistočnom Azijom . Dakle, sve veća cijena rada tjera razvoj industrijskih robota.
Smjernice za politiku: Nacionalna razina je uzastopno objavila politike kao što su "Proizvedeno u Kini 2025.", "Plan razvoja robotske industrije (2016-2020)", "Projekt jake industrijske baze" i tako dalje. Planirano je da do 2020. kineski cilj industrijske gustoće robota bude 150 jedinica po osobi, s domaćom proizvodnjom od 200,000 jedinica i nezavisnom proizvodnjom od 100,000 jedinica. Nacionalna volja za promicanje razvoja industrije industrijskih robota.
3. Fenomen kapitala: Kapital posvećuje sve više pozornosti industrijskim robotima koji pripadaju proizvodnoj i prerađivačkoj industriji
Podaci pokazuju da je do početka studenog bilo 166 događaja financiranja u 2017., a 153 događaja financiranja u 2018., s maksimalnim iznosom financiranja koji je dosegao stotine milijuna juana. Institucije koje sudjeluju uključuju Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital i druge kineske zvijezde investicijske institucije.
Korištenje industrijskih robota u 3C je mala eksplozija
3C proizvodi, uključujući tehnologiju proizvodnje školjke, stakla, poklopca i drugih dijelova, kao i cjelokupnu tehnologiju sklapanja stroja, njegov proces i oprema su zreli, sadržaj obrade visokog ponavljanja, visok intenzitet rada, u skladu s karakteristikama automatske transformacije. Ali status quo u našoj zemlji je da je stupanj automatizacije još uvijek na niskoj razini. Na primjer: trenutačno je gustoća robota u 3C industriji u Kini samo 11 jedinica na 10,000 zaposlenika, dok je gustoća robota u Japanu i Južnoj Koreji već premašila 1200 jedinica na 10,{{ 7}} zaposlenika. Trend rasta kapaciteta tržišta je očit. Prema rezultatima koje je objavilo "grassroots research", sveobuhvatna razina pozadinske montaže, testiranja i pakiranja trenutno je manja od 15 posto, a stopa automatizacije još uvijek ima veliki prostor za poboljšanje i postat će fokus velikih poduzeća u sljedećih nekoliko godina.
U pogledu tržišne razmjere, 3C industrija je veliko tržište odmah iza automobilske industrije. Naša zemlja je velika zemlja u 3C proizvodnji. Oko 70 posto svjetskih elektroničkih proizvoda proizvodi i sastavlja Kina. Nasuprot tome, automobilska industrija je relativno zrela, inkrementalni prostor je ograničen i u osnovi je monopolizirana od strane četiri velike obitelji.
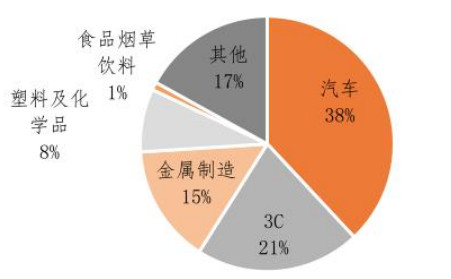
Izvor podataka: Institut za istraživanje tehnologije Foresight
Izazov/prosuda industrije
Prvo, ključni dijelovi zauzimaju 70 posto troškova ontologije, ali se uvelike oslanjaju na uvoz
Iz perspektive strukture troškova, industrijski robot se sastoji od upravljačkog sustava, pogonskog sustava i aktuatora, koji odgovara upravljaču, servo motoru i reduktoru te drugim ključnim dijelovima. Što se tiče troškova, glavni dijelovi čine većinu troškova industrijskih robota, oko 72 posto. Za iste osnovne dijelove, domaći proizvođači će kupiti reduktor brzine po gotovo 4 puta višoj cijeni i servo pogon po gotovo 2 puta višoj cijeni. Među njima, motor i reduktor uvelike ovise o uvozu, a polje kontrolera postupno se lokalizira.
Domaće tržište servo motora: prva tri Panasonic, Mitsubishi, Yaskawa su japanske marke, ukupni udio dosegao je 45 posto, Siemens, Bosch, Schneider i druge europske marke zauzimaju vrhunsku kategoriju, ukupni tržišni udio od oko 30 posto, ukupni udio domaćih poduzeća manji je od 10 posto;
Na tržištu reduktora: 75 posto svjetskog tržišta preciznih reduktora zauzimaju japanski Hamernacho i Nabotsk, među kojima Nabotsk proizvodi RV reduktor, što čini 60 posto udjela, Hamernacho proizvodi harmonički reduktor, što čini 15 posto udjela;
Na domaćem tržištu kontrolera, Fanuc, Yaskawa i ABB zauzimaju gotovo 40 posto tržišnog udjela, dok tvrtke drugog reda kao što su Epson, OTC i Staubier zauzimaju 44 posto tržišnog udjela. Postoji mali jaz između kineskih i stranih kontrolora. Hardver je svladan, dok domaći brendovi još uvijek imaju rupu u stabilnosti, brzini odziva i jednostavnosti korištenja u softveru.
Drugi. Na tržištu dugog repa, ontologija i integrator su integrirani u "ontološki integrator".
Kina ima koncentrirane industrije kao što su automobili i 3C, ali većina njih su opće industrije s niskom industrijskom integracijom.
U decentraliziranom tržišnom okruženju, zahtjevi kupaca često su poboljšanje učinkovitosti zavarivanja i paletiranja jedne karike ili zamjena ručnog rada, a zahtjevi za razumijevanjem procesa na terenu nisu visoki, a poteškoće integracije su male. Na tržištu dugog repa, vrijednost koju pruža jedan integrator ili proizvođač ontologije je niska. Stoga kombinacija ontologije i integratora postaje izbor industrije i postaje "integrator ontologije".
Treći. Korisničke karakteristike zahtijevaju visoku cijenu, jednostavnu implementaciju i jednostavan rad
Tržište Long Tail karakteriziraju iznimno fragmentirani kupci, vrlo niske razine primjene i vrlo osjetljivo na cijene. Jedinstvene karakteristike tržišta postavljaju potpuno različite zahtjeve proizvoda za dobavljače ontologija:
Prvo: performanse visoke cijene
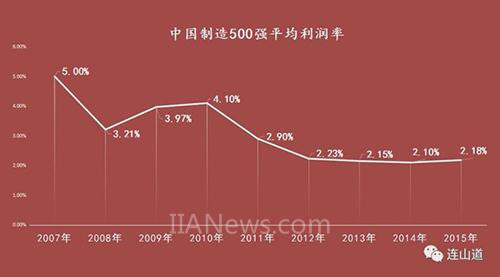
Velika je razlika između Kine i Amerike u stopi profita u proizvodnji. Od 2011. prosječna profitna marža kineskih proizvođača kreće se u ultraniskom rasponu dobiti od 2-3 posto šest uzastopnih godina. Nasuprot tome, prosječna profitna marža američkih proizvođača na ljestvici Fortune 500 za 2016. iznosi čak 12,2 posto, a ona američkih proizvođača na ljestvici Fortune 500 za 2017. iznosi čak 10,9 posto. Kada vlasnici poduzeća dodaju novu opremu za industrijske robote u okolnostima niske profitne marže, ograničenih kreditnih resursa i visokih troškova financiranja, omjer troškovne učinkovitosti je ključna točka u ključu, a osnovni indeks je ulaz opreme natrag u ovaj ciklus.
Tržišne mogućnosti i izazovi industrijskih robota
Za ontološke integratore teško je prihvatiti trošak potpunog korištenja uvezenih kupaca za jezgrene dijelove, tako da domaći jezgreni dijelovi zamjenjuju ili sami razvijaju jezgrene dijelove kao izbor ontoloških integratora.
Drugo: lako se postavlja
Mala transformacija jedne veze rezultira time da cijena kupca industrijskih robota ne raste, već se kreće u rasponu od stotina tisuća do milijuna. Međutim, svaki projekt zahtijeva usklađivanje inženjerskih resursa, što može maksimizirati učinkovitost i poboljšati stopu prometa inženjerskih resursa i postati jedan od najboljih mačeva za poboljšanje razine profita. To predstavlja izazov za implementaciju projekta. Jednostavnost implementacije smanjuje vrijeme implementacije i uključenost ključnih inženjerskih resursa, čime se smanjuju troškovi.
Treće: jednostavan za rukovanje
Za razliku od velikih kupaca u automobilskom području, osoblje ima visoku kulturološku pismenost i može imati osoblje na puno radno vrijeme koje će sudjelovati u ranoj obuci korištenja opreme. Dugi kupci nemaju profesionalce koji mogu strpljivo naučiti složene gumbe i upute za rad. Budala operacija je kralj. Jednostavno rukovanje vezom interakcije između čovjeka i računala jedna je od točaka koju ontološki integratori moraju stalno optimizirati.
Trenutno je industrija industrijskih robota uvela zlatno doba razvoja, a također je privukla pozornost mnogih kapitala, među kojima je primjena 3C polja jedan od ključnih smjerova vrijednih pažnje. Trenutačno, osim regulatora, reduktor i servo motor također su dobili ograničenja četiri obitelji. Za tržište dugog repa, osim automobila i 3C, ontologija i integrator postupno nemaju granica i postaju integrirani "integrator ontologije". Sposobnost ontoloških integratora za samoistraživanje, laka implementacija i jednostavan rad s osnovnim komponentama postali su ključni čimbenici uspjeha tržišta Long Tail.